
TVA sur l’essence en entreprise : calcul et récupération
 Olivier
•
24 septembre 2026
Gérer les frais auto d’une entreprise peut vite devenir un casse-tête quand chaque véhicule, chaque plein et chaque justificatif comptent. Entre la comptabilité et les obligations fiscales, il faut savoir où se situe la bonne déduction, surtout quand le carburant pèse lourd dans les dépenses mensuelles. Depuis janvier, les règles ont évolué et le taux applicable mérite d’être compris avant toute décision. Si vous voulez récupérer la taxe sans erreur, mieux vaut poser des bases claires et sécuriser chaque véhicule professionnel.
Dans ce guide, l’essence et la TVA sont expliquées simplement, pour vous aider à savoir quand une entreprise peut récupérer la taxe, comment éviter une mauvaise comptabilisation et quels réflexes adopter dès le premier plein. Vous verrez aussi pourquoi le véhicule utilisé change tout, et comment les nouvelles règles de janvier facilitent enfin la lecture du droit à déduction pour le carburant.
Comprendre les règles de base sur la TVA du carburant
La TVA sur le carburant repose sur une idée simple : le produit est consommé par un véhicule dans le cadre d’une activité, et l’entreprise peut parfois récupérer une partie de la taxe. En pratique, tout dépend du véhicule, du type de carburant et de l’usage professionnel. Pour une entreprise, le droit à déduction ne fonctionne pas de la même façon sur une voiture de tourisme que sur un utilitaire, et le taux appliqué depuis janvier doit être vérifié sur chaque facture. Pour approfondir ce sujet, consultez notre guide sur tva deductible sur carburant.
On peut retenir quatre repères utiles : la TVA s’applique au carburant acheté, elle figure sur le prix TTC, elle peut être récupérée seulement dans certains cas, et la déduction dépend du véhicule et de son usage. Sur un trajet de mission, un plein pour un salarié en déplacement ou un approvisionnement d’utilitaire, la taxe n’est pas traitée de la même manière. Depuis janvier, le rapprochement des règles rend la lecture plus simple pour l’entreprise, mais le professionnel doit encore vérifier le droit à déduction.
Ce que recouvre la TVA sur l’essence
La TVA sur l’essence correspond à une taxe indirecte appliquée au produit consommé au moment de l’achat. Elle ne vise pas seulement le litre vendu à la pompe : elle s’inscrit dans une logique fiscale plus large, où le véhicule utilisé compte autant que le carburant lui-même. Si le véhicule sert à un usage professionnel, la question n’est plus seulement celle du prix, mais celle du droit à récupérer une partie de la taxe. C’est là que la déduction devient un vrai sujet de gestion. En complément, découvrez tva recuperable sur carburant.
- La taxe porte sur le carburant acheté pour un usage donné.
- Le véhicule utilisé détermine souvent le droit à déduction.
- L’entreprise doit distinguer usage professionnel et usage privé.
- Le taux de TVA doit être vérifié sur la facture du fournisseur.
Pourquoi les règles ont évolué depuis janvier
Depuis janvier, les règles ont progressivement rapproché essence et gazole, avec une harmonisation des taux et des droits plus lisible pour l’entreprise. Avant, les écarts entre carburant et véhicule créaient des erreurs fréquentes ; aujourd’hui, le professionnel dispose d’un cadre plus clair pour calculer ce qu’il peut récupérer. Le gazole et l’essence suivent désormais une logique plus cohérente, même si le type de véhicule continue d’influencer la déduction. Cette évolution simplifie la comptabilité, sans supprimer les vérifications nécessaires.
Comment récupérer la TVA sur un plein en entreprise
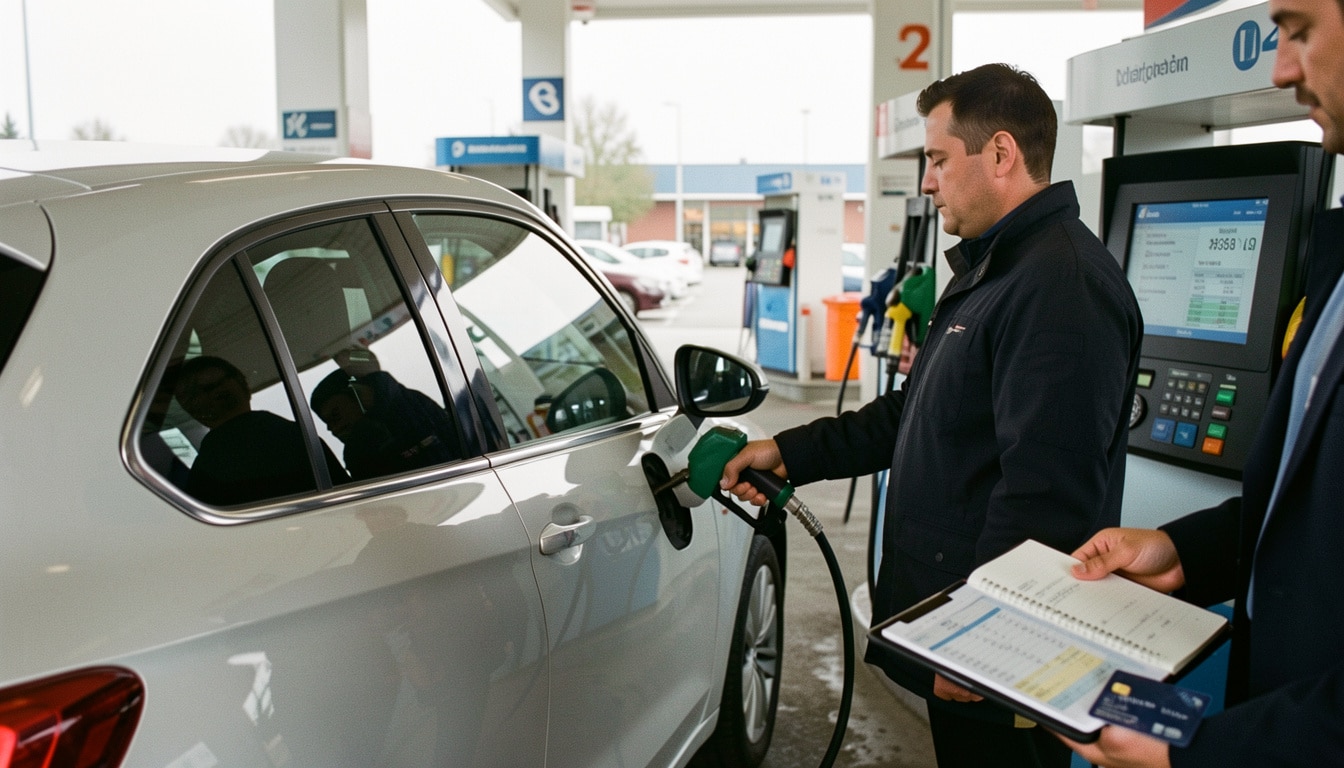
Pour récupérer la TVA sur un plein, il faut partir du montant TTC, identifier la base HT, puis appliquer le bon coefficient de déduction selon le véhicule et l’usage. L’entreprise doit contrôler la facture du fournisseur, vérifier le taux, puis isoler la part déductible. Une note de frais bien renseignée aide aussi à sécuriser le calcul. En pratique, le professionnel peut récupérer la taxe seulement si la dépense est liée à une charge réelle de l’activité.
Voici un mode d’emploi simple : 1) repérer le montant TTC du plein, 2) vérifier la facture et le fournisseur, 3) calculer la base HT, 4) appliquer le coefficient de récupération, 5) enregistrer la charge dans la comptabilité. Prenons un plein à 96 € TTC avec une TVA à 20 % : la base HT est de 80 €, la taxe de 16 €. Si la dépense est déductible à 80 %, l’entreprise peut récupérer 12,80 €. Le total à déduire dépend donc du calcul et du cas concret.
Les étapes pour calculer la part récupérable
Pour calculer la part récupérable, partez toujours du prix HT, puis appliquez le taux de TVA et le coefficient autorisé. La méthode évite les erreurs de calcul et permet de savoir rapidement quel montant déductible inscrire en comptabilité. Sur un plein, le montant récupérable n’est pas toujours égal à la taxe totale : il faut tenir compte de la charge, du type de frais et de la solution retenue par l’entreprise. Avec une note claire, le calcul reste fiable.
| Cas | Récupération |
|---|---|
| Plein avec facture complète et usage pro | TVA déductible selon le véhicule |
| Note incomplète ou usage personnel | TVA non récupérable |
| Carte carburant avec justificatif | Partie récupérable si la règle le permet |
Les justificatifs à conserver
La facture reste le justificatif principal, mais la note de frais et la carte carburant peuvent aussi servir selon l’organisation de l’entreprise. Le fournisseur doit faire apparaître le montant TTC, la TVA et la nature du carburant. Sans ces éléments, impossible de déduire proprement la charge. En cas de contrôle, la comptabilité doit pouvoir montrer pourquoi le plein est lié à un frais professionnel, et comment la taxe a été calculée.
Véhicules de tourisme, utilitaires et usages professionnels
Le type de véhicule change tout. Un véhicule de tourisme sert d’abord à transporter des personnes, alors qu’un utilitaire est pensé pour l’activité, le matériel ou la marchandise. Dans une société, une voiture de tourisme utilisée par un salarié pour un déplacement professionnel n’obéit pas aux mêmes règles qu’un utilitaire de livraison. Le véhicule électrique suit aussi des logiques spécifiques selon son usage et la dépense concernée.
Quatre différences comptent vraiment : un véhicule de tourisme supporte plus de restrictions, un utilitaire ouvre plus facilement le droit à récupération, une voiture de société peut être partiellement exclue selon son usage, et un engin utilisé pour transporter de la marchandise n’est pas traité comme une simple voiture. Pour le professionnel, il faut donc vérifier le type de véhicule avant d’utiliser le carburant comme charge. Une société qui mélange usage privé et déplacement métier peut vite se tromper.
Le cas particulier du véhicule de tourisme
Le véhicule de tourisme correspond à une voiture destinée au transport de personnes. C’est précisément ce statut qui limite souvent la déduction de TVA sur le carburant. Dans une société, une voiture de tourisme peut fonctionner pour des rendez-vous, mais la récupération reste encadrée. Le professionnel doit donc exclure les dépenses non éligibles et vérifier si le véhicule sert réellement à l’activité. Une voiture de société n’ouvre pas toujours les mêmes droits qu’un utilitaire.
Quand l’usage professionnel change tout
Un déplacement de salarié, le transport de marchandise ou une mission chez un client peuvent modifier la lecture fiscale. Dans ces cas, le carburant peut devenir partiellement récupérable si le véhicule et l’usage le permettent. On pense par exemple à une voiture de société utilisée pour une tournée commerciale, ou à un engin qui transporte du matériel sur chantier. Le professionnel doit alors démontrer que la dépense sert l’activité et que la TVA peut fonctionner comme charge déductible.
- Véhicule de tourisme : usage centré sur les personnes.
- Utilitaire : transport de matériel, outils ou marchandise.
- Voiture de société : déduction souvent encadrée et partielle.
- Engin : traitement fiscal lié à sa fonction réelle.
Évolution des règles, calculs pratiques et repères utiles
Depuis janvier, les règles ont été rapprochées pour rendre la lecture plus simple entre essence et gazole. Le taux de TVA reste un repère central, mais la logique de récupération dépend encore du véhicule et du produit acheté. En entreprise, il faut vérifier le montant TTC, le montant HT, puis la part récupérable avant d’enregistrer la déduction. Cette évolution permet d’aligner les pratiques et d’élever la lisibilité fiscale, sans exclure les cas particuliers.
Quatre repères chronologiques aident à s’y retrouver : avant janvier, les écarts entre carburants étaient plus marqués ; en janvier, l’harmonisation a commencé à s’appliquer ; après janvier, les taux sont devenus plus cohérents ; aujourd’hui, la règle fonctionne plus simplement pour l’entreprise, mais le véhicule reste déterminant. Par exemple, un plein à 120 € TTC de gazole avec 20 € de taxe peut être traité différemment d’un plein d’essence équivalent selon le droit à récupération. Le total à déclarer doit donc être calculé avec prudence.
Ce qui a changé depuis janvier
Depuis janvier, essence et gazole suivent une logique plus proche, avec des taux et des droits plus homogènes. La règle n’efface pas les distinctions liées au véhicule, mais elle simplifie la lecture du produit acheté. L’entreprise peut ainsi mieux savoir ce qu’elle peut récupérer, sans multiplier les exceptions. Pour le professionnel, cela réduit les erreurs de calcul et facilite la déduction des frais de carburant.
Un tableau pour lire les règles plus vite
Voici un repère utile : un véhicule de tourisme reste plus restrictif, un utilitaire ouvre davantage de récupération, et le gazole comme l’essence suivent désormais une structure plus lisible. Ce tableau aide la société à trancher rapidement avant de déclarer. Le coefficient de déduction doit toujours être vérifié, car la solution dépend du véhicule, du produit et de l’usage. En cas de doute, mieux vaut recalculer le montant avant d’enregistrer la charge.
| Type de véhicule | TVA carburant |
|---|---|
| Véhicule de tourisme | Récupération limitée selon l’usage |
| Utilitaire | Récupération plus large si l’activité le justifie |
| Voiture de société | Règle à vérifier selon le service rendu |
| Engin professionnel | Traitement lié à sa fonction |
FAQ – Questions fréquentes sur la TVA du carburant
Peut-on récupérer la TVA sur l’essence dans tous les cas ?
Non, la récupération dépend du véhicule, de l’usage professionnel et de la facture. Une entreprise ne peut pas déduire automatiquement chaque plein.
Quel taux de TVA s’applique au carburant ?
Le taux usuel est de 20 %, mais il faut toujours vérifier la note ou le justificatif du fournisseur.
Quelle différence entre essence et gazole pour une entreprise ?
Le gazole et l’essence suivent aujourd’hui des règles plus proches, mais la récupération reste liée au véhicule et à l’activité.
Un véhicule de tourisme donne-t-il droit à déduction ?
Oui, parfois, mais de façon limitée. La déduction dépend de l’usage et du caractère professionnel du déplacement.
Depuis janvier, les règles sont-elles identiques pour tous les carburants ?
Elles sont plus harmonisées, mais pas totalement identiques dans tous les cas. Le type de véhicule reste important.
Quels justificatifs faut-il garder pour une note de frais ?
Gardez la facture, la note de frais et tout document du fournisseur permettant de prouver le montant TTC et la TVA.

Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité