
Quel taux de TVA appliquer à une prestation agricole
 Olivier
•
20 octobre 2026
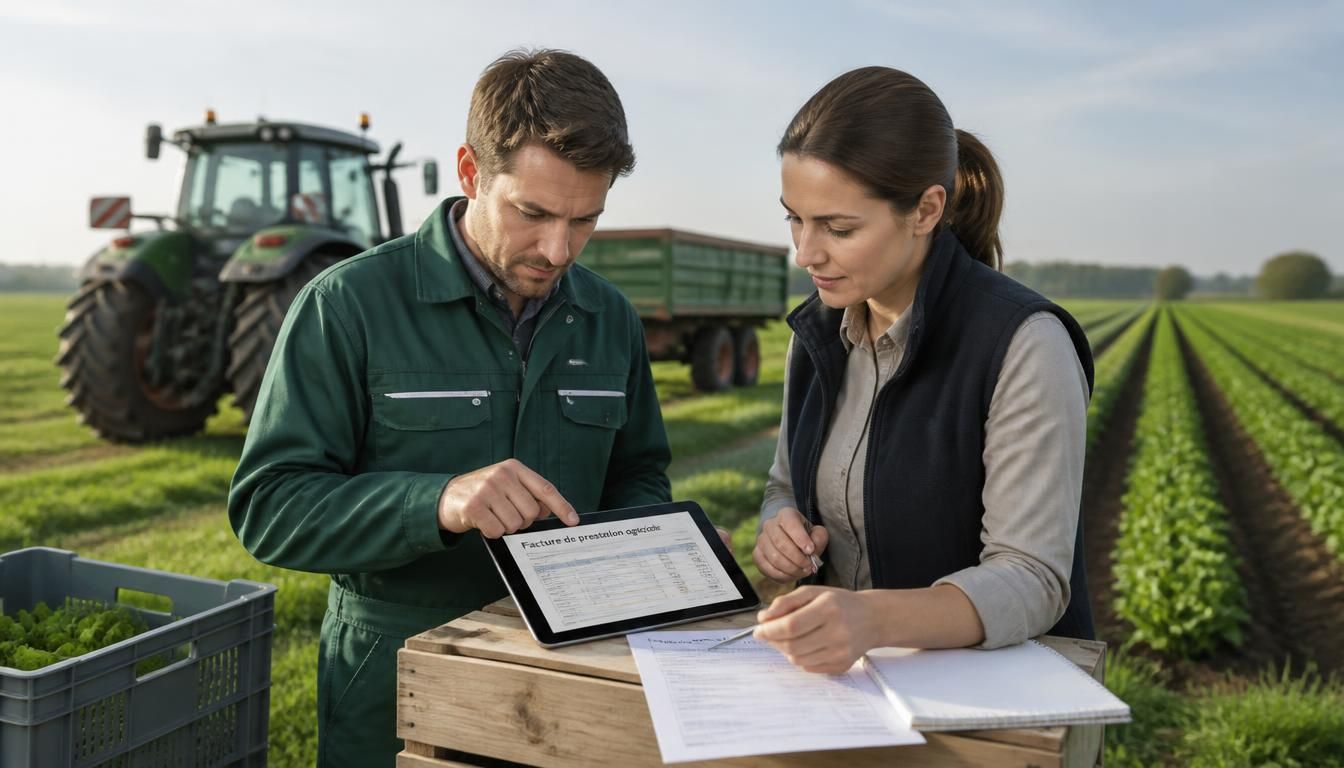
Vous vous posez souvent la question de la TVA quand une facture agricole arrive sur la table ? Entre les travaux au champ, l’entretien du matériel et les prestations ponctuelles, le calcul peut vite devenir flou. Le taux de TVA pour une prestation agricole dépend pourtant du contexte, du régime applicable et de la nature réelle de l’opération. Ce guide vous aide à y voir clair, sans jargon, pour mieux sécuriser vos décisions et votre facturation.
Dans ce secteur, le bon réflexe consiste à vérifier d’abord la qualification du service, puis à comparer le taux de TVA pour une prestation agricole avec les textes applicables. En pratique, cela évite les erreurs de calcul et les mauvaises surprises lors de la déclaration. Vous allez voir comment lire la règle de base, repérer une exception et avancer avec une méthode simple.
Comprendre la règle de base avant d’appliquer le bon taux
Le point de départ, c’est presque toujours le taux normal. Pour une entreprise agricole, une opération de service est souvent taxée à 20 %, sauf texte contraire. Ce premier repère simplifie la gestion et l’application de l’impôt au quotidien. Un conseil utile, souvent rappelé par Cerfrance : relire l’article pertinent avant toute facturation. Pour approfondir ce sujet, consultez notre guide sur tva agricole 2025.
Retenez quatre réflexes : identifier le régime, qualifier l’opération, vérifier le service rendu, puis contrôler le taux. Exemple concret : un chantier de labour facturé à un tiers peut relever du taux de 20 %. À l’inverse, une intervention agricole très spécifique peut entrer dans un autre cadre.
Pourquoi le taux normal sert de point de départ
Le taux normal reste la base parce qu’il couvre la plupart des prestations. En pratique, il évite de supposer un avantage fiscal sans preuve. Dans la gestion courante, ce repère protège aussi l’entreprise contre une mauvaise lecture d’un texte agricole. En complément, découvrez tva foin.
Comment lire un texte fiscal sans se tromper
Lisez d’abord le champ d’application, puis les exclusions. Un texte fiscal se comprend par blocs : qui est concerné, quelle opération, et quel taux. Si la formulation vise un service précis, ne l’étendez pas à toute l’activité agricole.
Les indices qui montrent qu’une exception peut s’appliquer
Une exception devient plausible si l’opération dépend d’une production, d’un bien déterminé ou d’un usage très encadré. Regardez aussi la facture, le contrat et la finalité réelle. Quand ces indices convergent, la règle générale peut laisser place à un autre taux.
| Cas courant | Lecture pratique |
|---|---|
| Prestation standard | Souvent 20 % |
| Cas particulier agricole | Vérification spécifique |
| Opération liée à un texte spécial | Contrôle avant facturation |
Identifier la bonne catégorie selon la nature de l’activité
Dans le secteur agricole, tout part de la nature de l’activité. Une vente, un service ou une opération spécifique ne se lisent pas pareil. Si vous confondez les trois, le taux peut changer. Le marché local, la destination de la denrée et l’origine de l’animal comptent aussi dans l’analyse.
Pour l’alimentation animale, la consommation finale et l’origine du produit orientent le classement. Une vente de denrée n’obéit pas toujours aux mêmes règles qu’une activité agricole de transformation. Côté loisirs, un service para-agricole peut relever d’un cadre plus large, parfois forfaitaire. Une fiche pratique aide alors à trancher vite.
Distinguer une vente d’un service agricole
Une vente transfère un bien ; un service apporte une action. Cette différence paraît simple, mais elle change souvent le taux. Si l’activité agricole se limite à une intervention, on analyse l’opération comme une prestation, pas comme une vente.
- Vente de bien : produit livré au client
- Service : travail réalisé pour autrui
- Activité spécifique : qualification à vérifier
Cas particuliers à vérifier dans les activités liées au vivant
Quand l’alimentation animale est en jeu, le classement dépend de la denrée, de son origine et de sa destination. Même logique pour une opération sur un animal : élevage, soin, transport ou simple consommation ne se traitent pas de la même façon.
- Denrée destinée à l’alimentation : contrôle du taux
- Produit d’origine animale : analyse de l’usage
- Consommation sur place ou hors site : vigilance accrue
Quand une fiche pratique aide à décider plus vite
Une fiche résume les cas fréquents et évite de repartir de zéro à chaque activité. Elle est utile quand l’opération revient souvent, quand le secteur est hybride ou quand le service ressemble à une vente. Deux exemples : entretien d’espaces ruraux et animation de loisir agricole.
- Activité de loisir : vérifier le cadre exact
- Opération para-agricole : comparer la nature du service
Sécuriser sa facturation et éviter les erreurs de déclaration
Quand une entreprise facture, le régime choisi doit rester cohérent avec l’exploitation. Sinon, la gestion devient fragile et les démarches se compliquent. En septembre, beaucoup d’exploitations relèvent leurs dossiers pour préparer les écritures. Le bon réflexe consiste à vérifier le taux avant chaque émission, puis à garder la trace de la demande adressée au cabinet ou à l’agence.
Les erreurs fréquentes sont simples à éviter : mauvais taux, mauvaise date, libellé imprécis, ou oubli de justificatif. Une exploitation qui change d’activité en septembre doit aussi revoir son application interne. Si le doute persiste, mieux vaut aller vers une expertise plutôt que de corriger après coup. L’impôt supporte mal l’approximation.
Les réflexes à adopter avant de facturer
Avant d’émettre la facture, relisez le régime, la prestation et le taux retenu. Vérifiez aussi si l’entreprise agit pour son exploitation propre ou pour un tiers. Cette gestion de départ réduit les écarts entre la réalité économique et la déclaration.
- Contrôler le taux applicable
- Vérifier le libellé de l’opération
- Comparer avec les pièces de commande
- Confirmer le régime retenu
Ce qu’il faut conserver pour justifier son choix
Gardez les devis, bons d’intervention et échanges liés à la demande. Ces démarches servent de preuve si l’administration interroge le choix fiscal. L’exploitation doit aussi archiver les notes internes de gestion et les éléments montrant l’application retenue.
- Devis et facture
- Échanges prouvant la demande
Quand demander un avis expert devient utile
Si l’activité est mixte, si le régime change ou si la facture porte sur une opération inhabituelle, demandez un avis. Une expertise évite souvent une régularisation coûteuse. En septembre, les agences et la mairie peuvent aussi orienter vers les bons interlocuteurs municipaux pour une démarche locale.
- Cas mixte ou atypique
- Changement de régime ou d’exploitation
Mini-checklist : taux vérifié, opération qualifiée, justificatifs rangés, demande tracée, déclaration relue.
FAQ – Questions fréquentes sur la TVA des prestations agricoles
Quel est le taux de départ à retenir pour une prestation agricole ?
Le point de départ reste le régime normal, puis on vérifie l’opération exacte. Ce réflexe simple évite de se tromper dès la première facture.
Comment savoir si une opération relève d’une exception ?
Regardez le texte applicable, la nature du service et la finalité de l’activité agricole. Une demande d’avis peut aider en cas de doute.
Faut-il vérifier le régime avant d’émettre la facture ?
Oui, car le régime conditionne souvent l’application du taux et la logique de déclaration. Mieux vaut contrôler avant que corriger ensuite.
Où trouver une réponse fiable pour son exploitation ?
Consultez les sources officielles, l’article fiscal pertinent et, si besoin, un conseil spécialisé. Pour une situation précise, l’application pratique doit rester vérifiée.

Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité