
TVA sur les encaissements : règles, calcul et erreurs
 Olivier
•
29 octobre 2026
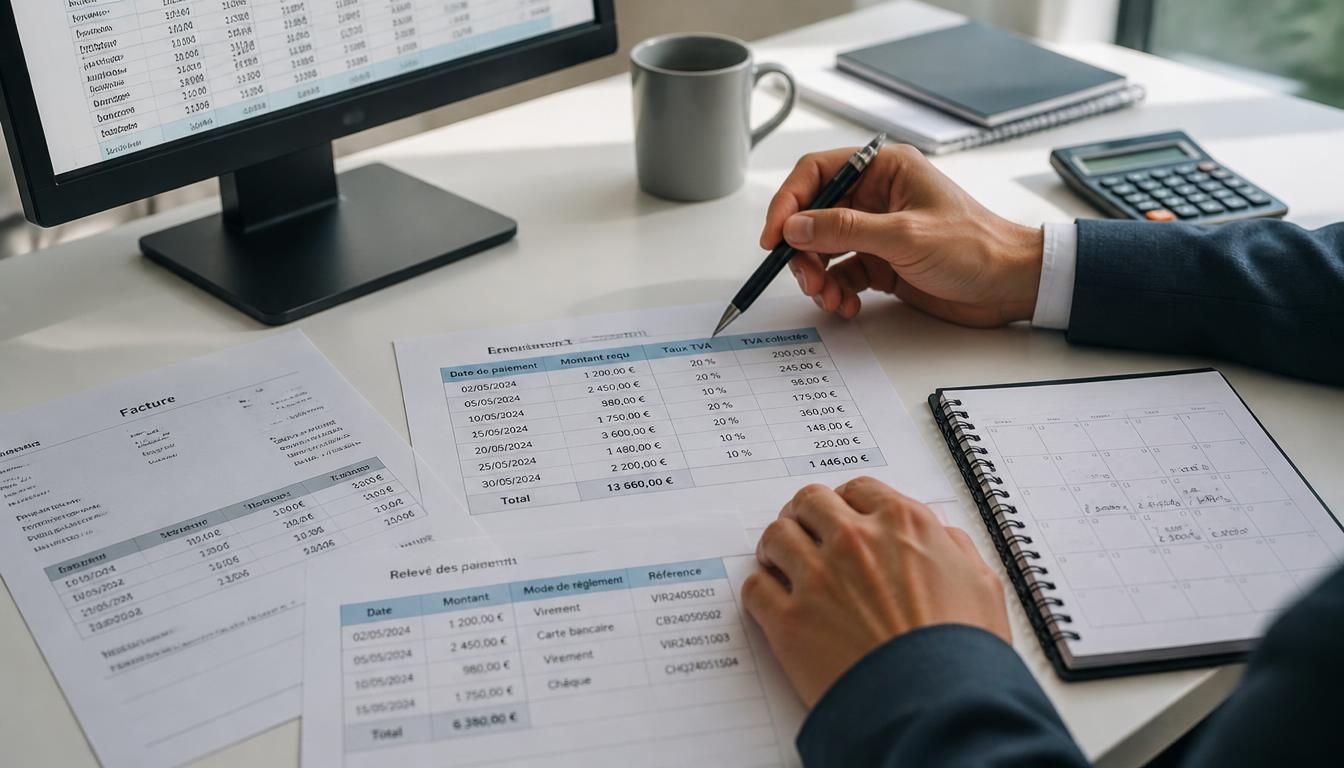
Quand la trésorerie est serrée, chaque euro compte, et c’est souvent au moment du paiement que tout se joue. La TVA sur les encaissements représente la règle qui fixe le moment où la taxe devient réellement due, pas seulement quand la facture est envoyée. Ce guide vous aide à comprendre quand déclarer, quand collecter et comment éviter les erreurs entre facture, paiement, encaissement et déclaration. Si vous voulez appliquer la règle sans stress, vous êtes au bon endroit.
La TVA sur les encaissements est un mode de gestion fiscale qui lie l’exigibilité au règlement effectif du client. Elle permet de mieux suivre votre trésorerie, d’éviter de reverser une TVA non encaissée et de sécuriser vos déclarations. En pratique, ce repère simple devient essentiel dès qu’une facture est payée plus tard, en plusieurs fois ou avec acompte.
Comprendre le principe et le cadre fiscal du régime
Pour bien utiliser ce guide, il faut d’abord définir le principe : la TVA ne devient pas due au simple envoi de la facture, mais à l’encaissement réel. Dans ce régime, l’exigibilité suit le paiement, ce qui change le rythme fiscal de l’entreprise. Un bon comptable sait que ce détail a un effet direct sur la déclaration et sur le suivi des opérations. Si vous devez opter pour ce régime, il est utile de consulter un article fiable et de savoir comment votre entreprise collecte la taxe au fil du temps.
Le cadre fiscal reste simple à retenir : le fait générateur naît avec la prestation ou la livraison, mais l’exigibilité attend le règlement. C’est une différence pratique, pas seulement juridique. Pour une réception de paiement en retard, le bon réflexe consiste à vérifier l’écriture comptable et la déclaration associée. Ce guide vous aide à définir le bon moment pour collecter la TVA, sans perdre de vue le service rendu ni le défaut de paiement.
Ce que signifie vraiment l’exigibilité de la TVA
L’exigibilité indique le moment où l’administration peut réclamer la taxe. Dans ce guide, retenez qu’un encaissement déclenche la TVA, alors qu’une facture seule ne suffit pas toujours. Pour une entreprise, cela devient un repère pratique : si le client paie en avril une facture émise en mars, la TVA suit avril. Le bon réflexe comptable consiste à suivre chaque règlement et à pouvoir rattacher l’écriture au mois concerné. Ainsi, le régime reste lisible, même quand les délais s’allongent.
Le cadre légal à connaître sans entrer dans le jargon
Le cadre fiscal prévoit que certaines entreprises peuvent opter pour ce mode de fonctionnement, tandis que d’autres restent au régime des débits par défaut. Vous n’avez pas besoin de maîtriser tout le langage technique pour bien faire : il suffit de savoir quand la taxe devient exigible et comment la déclaration doit refléter ce moment. En pratique, consultez votre comptable avant de changer de logique, puis vérifiez que le bon paramétrage suit bien l’opération.
- Définition simple : la taxe suit le paiement réel.
- Fait générateur : la vente ou la prestation est réalisée.
- Exigibilité : la TVA devient due à l’encaissement.
- Paiement réel : il déclenche la collecte et la déclaration.
| Moment | Effet sur la TVA |
|---|---|
| Facturation | La taxe n’est pas toujours exigible immédiatement |
| Encaissement | La taxe devient due et doit être déclarée |
Imaginez une facture émise le 5 janvier puis payée le 12 février : la TVA ne suit pas la date de création du document, mais celle du règlement. C’est précisément ce décalage qui fait l’intérêt de ce guide.
Différences avec la TVA sur les débits et cas d’application
La grande différence tient au moment où la TVA devient exigible. Avec le débit, la taxe est due dès l’émission de la facture ; avec l’encaissement, elle attend le paiement. Pour une vente de biens, la logique peut être plus immédiate, alors qu’une prestation de service suit souvent un autre rythme. Si vous devez savoir quel régime appliquer, regardez la nature de l’opération, puis vérifiez si l’entreprise peut collecter la taxe dès la ligne de facture ou seulement au règlement.
Autre point clé : l’acompte. Dès qu’un acompte est versé, une partie de la TVA peut devenir exigible selon le cas. Sur une prestation de service réglée après exécution, le client paie parfois plusieurs semaines plus tard, et la taxe suit ce décalage. C’est là que le suivi devient pratique : un bon mode de gestion évite les erreurs de déclaration et sécurise la déduction en face. En bref, le débit simplifie la lecture, mais l’encaissement protège la trésorerie.
Pourquoi le moment du débit change tout
Le débit change la date de reversement, donc la pression sur votre trésorerie. Si la facture part avant le règlement, vous pouvez devoir déclarer avant d’avoir reçu l’argent. À l’inverse, le mode fondé sur l’encaissement attend le paiement, ce qui laisse plus d’air à l’entreprise. Pour un client qui règle à 60 jours, la différence est visible : la vente est comptabilisée, mais la TVA n’est exigible qu’au bon moment. C’est une opération simple à comprendre, mais décisive en pratique.
Acomptes et paiements partiels : les cas qui piègent le plus
Les acomptes brouillent souvent les repères. Si un client verse 30 % avant livraison, puis le solde plus tard, la TVA peut se répartir en deux temps. Même logique pour un règlement partiel : chaque encaissement compte. Le bon réflexe consiste à suivre les montants reçus, à vérifier la facture correspondante et à consulter le régime applicable avant de collecter la taxe. Dans ce guide, retenez qu’un acompte n’est jamais un détail administratif : il peut changer la déclaration du mois.
- Débit : la TVA suit la facture.
- Encaissement : la TVA suit le paiement.
- Vente de biens : traitement souvent plus immédiat.
- Prestation de service : suivi souvent plus souple.
- Acompte : exigibilité possible avant le solde.
Exemple concret : une prestation facturée 1 200 € HT, avec 360 € d’acompte en juin et le reste en juillet. La TVA se cale sur les deux règlements, pas sur une seule date théorique. Cela évite bien des écarts au moment de déclarer.
Impact sur la trésorerie, la comptabilité et la déclaration
Sur la trésorerie, l’effet est immédiat : vous reversez la TVA quand l’argent entre réellement. Pour une entreprise qui encaisse en décalé, ce point change la vie. Le comptable suit ensuite le journal des paiements, l’écriture de TVA et la période de déclaration. En pratique, ce mode aide à mieux suivre les flux bancaires et à limiter les avances de trésorerie. Si vous gérez plusieurs clients, vous gagnez aussi en lisibilité sur chaque mois et sur chaque règlement.
Le lien entre encaissement réel, écriture comptable et reversement fiscal doit rester clair. Quand le paiement arrive, l’écriture doit refléter la TVA collectée ; ensuite, la déclaration reprend ce montant. Ce mécanisme facilite la récupération des écarts et la déduction des achats, à condition de bien rapprocher le bancaire et les factures. Un bon suivi analytique permet aussi de savoir quel client a réglé, quel débit reste ouvert et quel mois doit être déclaré.
Comment enregistrer la TVA au bon moment
Le comptable doit enregistrer la TVA au moment du règlement, pas au simple envoi de la facture. Une écriture bien datée évite les décalages et sécurise la déclaration. Si un client paie en deux fois, chaque réception déclenche une partie de la taxe. Le bon réflexe consiste à suivre le journal, à pointer le bancaire et à vérifier que la récupération de TVA correspond bien à l’encaissement. Ainsi, le reversement fiscal reste cohérent avec la réalité.
Ce qu’il faut vérifier avant de déclarer
Avant de remplir la déclaration, vérifiez trois choses : la date du paiement, le montant réellement encaissé et le bon rattachement comptable. Une erreur de débit peut déplacer la taxe d’un mois à l’autre. Si vous travaillez avec plusieurs clients, contrôlez aussi les paiements partiels et les écritures en attente. Ce guide vous aide à éviter un oubli banal : déclarer une TVA non encore encaissée ou, au contraire, laisser un encaissement sans reversement.
- Effet direct sur la trésorerie disponible.
- Suivi comptable plus précis des règlements.
- Période de déclaration alignée sur le paiement.
- Rapprochement bancaire plus simple à contrôler.
Mini-cas pratique : une facture de mars est payée le 8 avril. Le journal d’avril doit reprendre l’encaissement, l’écriture de TVA et le montant à déclarer. En trois étapes, vous reliez facture, paiement et taxe sans ambiguïté.
Mettre en place le bon paramétrage et éviter les erreurs
Dans un logiciel, le mode de TVA doit être défini avant la facturation. L’option choisie influence le module de vente, le journal comptable et la récupération des données. Si le défaut du paramétrage est mauvais, une entreprise peut générer des écritures incohérentes. Il faut donc consulter les réglages, vérifier le bon article de paramétrage et savoir si le service concerné suit le règlement ou le débit. Ce point devient crucial dès qu’on gère plusieurs documents.
Le plus pratique consiste à contrôler le module avant l’émission, puis à vérifier les limites de modification après coup. Certains documents verrouillent le mode choisi, d’autres non. Pour éviter les erreurs, définissez une règle interne simple : vente, prestation, encaissement, journal et déclaration doivent rester alignés. Si vous modifiez un document déjà envoyé, le comptable doit pouvoir suivre le changement sans casser la cohérence fiscale.
Activer le bon réglage dans un logiciel de gestion
Le bon réglage se fait généralement dans l’option fiscale du module de facturation. Vous devez définir le mode par défaut, puis contrôler que chaque service ou article reprend la même logique. Si votre entreprise traite des ventes et des prestations, testez le comportement avant d’émettre une première facture. Ce guide recommande de consulter l’article d’aide du logiciel et de vérifier que le journal reprend bien l’encaissement au lieu du débit. C’est le meilleur moyen de sécuriser la déclaration. Pour approfondir ce sujet, consultez notre guide sur tva sur les debits.
Les erreurs fréquentes à éviter au quotidien
Les erreurs les plus courantes viennent d’un mauvais mode, d’une option oubliée ou d’un document modifié sans contrôle. Beaucoup d’utilisateurs confondent encore paiement et facturation, surtout quand le client règle en plusieurs fois. Pour rester serein, gardez un œil sur le défaut de paramétrage, sur les écritures comptables et sur le suivi analytique. Si vous hésitez, consultez le service d’aide du logiciel avant de valider une vente ou une prestation : cela évite une correction fiscale plus tard.
- Définir le mode avant la première facture.
- Vérifier l’option appliquée à chaque module.
- Contrôler les documents modifiables et verrouillés.
- Aligner journal, écriture et règlement.
- Tester les ventes et les prestations séparément.
- Consulter l’aide avant toute modification sensible.
Un exemple simple : si vous passez d’un paramétrage à un autre en milieu de mois, les factures déjà émises ne suivent pas toujours la même logique. Mieux vaut vérifier en amont que le module, le journal et la déclaration parlent le même langage fiscal.
FAQ – Questions fréquentes sur le régime de TVA lié aux encaissements
Quand la TVA devient-elle exigible ?
Elle devient exigible au moment du règlement effectif, donc à l’encaissement. C’est ce point qui déclenche la déclaration.
Quelle différence avec la TVA sur les débits ?
Avec le débit, la taxe suit la facture ; avec l’encaissement, elle suit le paiement. Le calendrier fiscal n’est donc pas le même.
Comment traiter un acompte ?
Un acompte peut rendre une partie de la TVA exigible dès son versement. Il faut suivre le montant reçu et le rattacher au bon service.
Faut-il déclarer la TVA au moment de la facture ou du paiement ?
En mode encaissement, la déclaration suit le paiement, pas la facture. C’est le règlement qui compte.
Peut-on modifier le mode de TVA après coup ?
Oui, parfois, mais il faut consulter le paramétrage et vérifier les documents déjà émis. Le comptable doit contrôler l’impact fiscal.
Que vérifier dans son logiciel avant de facturer ?
Vérifiez le mode par défaut, le module utilisé, le journal comptable et la cohérence entre vente, prestation et règlement.

Vous aimerez aussi
 Trésorerie

 Trésorerie
 Trésorerie
 Trésorerie