
Plan comptable d’association en PDF : bien l’utiliser

 Olivier
•
19 octobre 2026
La comptabilité associative représente souvent le point de bascule entre une gestion sereine et des soirées passées à recouper des justificatifs. Quand vous cherchez un support clair, le plan comptable association 2025 pdf devient vite un repère précieux pour classer les opérations, comprendre les comptes et sécuriser vos écritures. Un document à jour, lisible et pratique permet de gagner du temps, d’éviter les erreurs et de mieux dialoguer avec le trésorier, le dirigeant ou le comptable. C’est aussi un outil rassurant pour vérifier, appliquer et partager les bonnes règles au quotidien.
Avec un guide du plan comptable association 2025 pdf, vous pouvez suivre une logique simple : comprendre le cadre, repérer les comptes utiles, puis contrôler la fin d’exercice sans vous perdre dans le jargon. L’objectif est concret : disposer d’un support fiable, facile à consulter et assez pédagogique pour accompagner une association de quartier comme une structure plus développée.
Comprendre le cadre du plan comptable associatif
Le plan comptable associatif est un cadre de classement qui aide chaque association à enregistrer ses opérations de façon cohérente. Il organise la comptabilité autour de catégories stables, ce qui facilite le suivi des ressources, des charges et des immobilisations. Dans le secteur associatif, ce plan sert surtout à lire les mouvements financiers sans confusion, même quand les bénévoles changent au fil de l’année. C’est un guide essentiel pour garder une trace claire des décisions prises.
Dans la pratique, une association s’appuie sur ce plan comptable pour structurer ses écritures et préparer ses documents de synthèse. Il ne remplace pas le bon sens, mais il donne un cadre comptable commun, utile dès qu’une association reçoit des fonds, achète du matériel ou suit plusieurs activités. Le règlement interne peut préciser certains usages, mais la logique de base reste la même : classer, justifier, vérifier.
Ce que recouvre réellement le plan comptable d’une association
Une association utilise ce plan pour enregistrer ses opérations courantes, ses produits, ses charges et ses immobilisations. Le plan comptable permet de distinguer ce qui relève du fonctionnement, de l’investissement ou des fonds affectés. Dans la comptabilité, cette organisation évite de mélanger une cotisation, une subvention et une dépense de matériel. Le code de numérotation donne un repère simple à suivre, même pour une petite équipe.
- Définir les comptes à utiliser pour chaque type d’opération.
- Suivre la comptabilité de manière régulière et lisible.
- Préparer les documents de fin d’exercice sans improvisation.
- Faciliter le contrôle par les responsables de l’association.
En quoi il diffère du plan comptable général
Le plan comptable général vise surtout les entreprises, alors que le plan associatif tient compte d’une logique non lucrative. Une association n’enregistre pas ses flux comme une société commerciale, car ses ressources proviennent souvent de cotisations, de dons ou de subventions. Le plan comptable adapte donc la lecture des comptes à cette réalité. Pour vous, cela signifie moins d’ambiguïté quand il faut expliquer un produit ou une charge à l’assemblée.
La différence se voit aussi dans la présentation du bilan et du résultat, où certaines opérations sont analysées avec plus de nuance. Une association peut avoir besoin d’un suivi plus précis des fonds dédiés ou des contributions volontaires. Le plan comptable associatif reste donc un outil de travail, mais il reflète mieux la vie réelle d’une structure que le plan comptable général.
Savoir si votre structure doit l’appliquer en 2026
Toutes les structures ne sont pas soumises au même niveau d’exigence. Une association peut fonctionner avec une comptabilité très simple, mais dès que l’activité grandit, les obligations se renforcent. Le commissaire aux comptes intervient parfois quand certains seuils sont franchis, notamment si l’association reçoit des fonds publics ou gère des ressources importantes. Le point de départ, c’est donc d’identifier votre situation réelle, pas celle d’une autre association.
En 2026, l’application du cadre comptable dépend surtout de la taille, de l’origine des subventions et du niveau d’activité. Une association locale qui organise quelques événements n’a pas les mêmes obligations qu’un organisme recevant des subventions récurrentes. Le règlement applicable peut aussi imposer des formalités spécifiques. Si vous doutez, mieux vaut vérifier votre cas avant de clôturer l’exercice.
Les critères qui déclenchent une obligation comptable renforcée
Une association est souvent concernée dès qu’elle dépasse certains seuils financiers, reçoit des subventions publiques significatives ou fait appel à des fonds affectés. Le commissaire peut aussi être requis si l’activité devient plus structurée. Le service financier interne, même modeste, doit alors suivre les écritures avec rigueur. La logique est simple : plus l’association manipule de ressources, plus l’application du cadre comptable devient nécessaire.
- Montant important de subvention publique ou de fonds affectés.
- Activité économique régulière ou développement d’un service public.
- Présence d’un commissaire aux comptes imposée par les textes.
- Obligations prévues par le règlement ou les statuts de l’association.
- Gestion de plusieurs projets nécessitant un suivi comptable séparé.
Quand une comptabilité simplifiée reste suffisante
Une petite association peut conserver une comptabilité simplifiée si son activité reste limitée et si ses ressources sont peu nombreuses. Dans ce cas, un suivi des recettes et des dépenses peut suffire, à condition de garder les justificatifs. L’application d’un cadre plus complet n’est pas toujours utile si l’association n’a ni subvention importante ni fonds complexes à ventiler. Le bon réflexe consiste à adapter l’outil à la réalité du terrain.
Pour une association de quartier, un club sportif local ou un petit organisme bénévole, la simplicité peut même être un atout. Mais dès qu’une subvention augmente, qu’un public plus large est concerné ou qu’un contrôle fiscal devient possible, il faut réévaluer la méthode. Le service comptable, même bénévole, gagne alors à formaliser davantage les écritures.
Lire les classes et comptes utiles sans se tromper
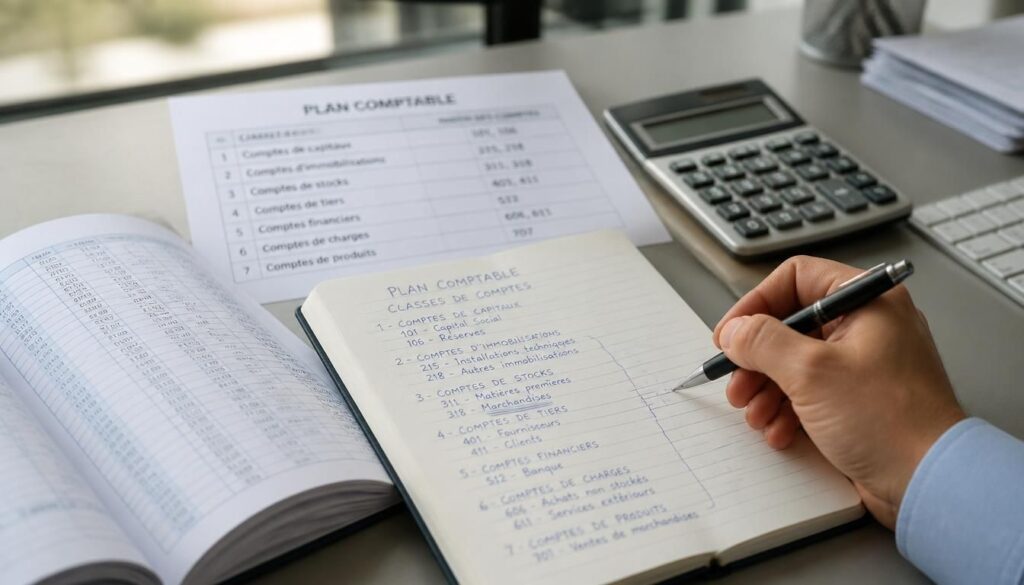
Lire une classe de comptes, c’est comme suivre une carte : chaque numéro a sa place. La classe 1 regroupe les capitaux, la classe 2 les immobilisations, la classe 6 les charges et la classe 7 les produits. Cette logique aide à comprendre le bilan et le résultat sans se perdre. Dans le cours d’une année, une association gagne beaucoup à repérer rapidement le bon compte, surtout quand les opérations se répètent.
Le code de numérotation reste stable, mais son usage demande un peu d’habitude. Une immobilisation ne se traite pas comme une charge courante, et un produit exceptionnel ne se classe pas comme une cotisation. Une fois la logique comprise, l’exercice devient plus fluide. Vous voyez alors mieux la valeur réelle de chaque opération et son impact sur le résultat.
Les grandes classes à connaître en priorité
Les grandes classes servent de repères pour organiser les écritures de l’association. La classe 2 suit les immobilisations, la classe 6 les charges, la classe 7 les produits, tandis que le bilan s’appuie sur les classes de situation. Une association qui achète un ordinateur n’enregistre pas la même chose qu’une dépense de fournitures. La classe choisie dépend donc de la nature de l’opération et de sa durée d’utilisation.
| Classe | Rôle principal |
|---|---|
| 2 | Immobilisation et biens durables |
| 6 | Charge de fonctionnement |
| 7 | Produit et ressource reçue |
Ce tableau permet de visualiser la logique de classement sans mémoriser tout le plan d’un coup. Une association peut ainsi contrôler plus vite ses écritures et éviter les erreurs de ventilation. Sur la durée, cela améliore la lisibilité du résultat et du bilan.
Comment repérer rapidement le bon compte
Pour choisir le bon compte, posez-vous trois questions : s’agit-il d’une charge, d’un produit ou d’une immobilisation ? L’opération concerne-t-elle l’exercice en cours ou plusieurs années ? La valeur doit-elle être passée immédiatement ou reprise plus tard ? Ces repères évitent les hésitations. Une association qui suit cette méthode réduit les erreurs et simplifie la clôture.
En cas de doute, regardez d’abord la nature économique de l’opération, puis sa durée. Un achat durable va vers une immobilisation, une dépense courante vers une charge, et une ressource reçue vers un produit. Cette méthode de tri reste la plus sûre pour une association qui veut garder une comptabilité claire.
Gérer les opérations courantes d’une association au quotidien
Au quotidien, la gestion d’une association repose sur quelques écritures récurrentes. La cotisation, le don, la subvention et la dépense de fonctionnement reviennent souvent, parfois dans la même semaine. Le rôle du comptable, même bénévole, est de suivre ces flux sans les confondre. Une association bien tenue gagne en lisibilité et en confiance auprès de ses membres.
Le plus utile est de standardiser la saisie : même logique, même justificatif, même compte. Une cotisation ne se traite pas comme un don, et une subvention affectée demande un suivi différent d’une ressource libre. Avec une gestion régulière, vous évitez les oublis et vous sécurisez la fin d’exercice. La participation des bénévoles devient alors plus simple à coordonner.
Enregistrer une cotisation ou un don sans erreur
Une cotisation correspond à une participation demandée aux membres pour faire vivre l’association. Un don, lui, traduit une ressource volontaire sans contrepartie directe. Le comptable doit donc distinguer les deux dès l’enregistrement. Une donation peut aussi être affectée à un projet précis, ce qui change le traitement. Pour l’association, cette distinction est essentielle pour comprendre d’où vient le fonds reçu.
- Identifier la nature de la ressource avant l’écriture.
- Vérifier le justificatif ou la preuve de versement.
- Rattacher le produit au bon compte de l’exercice.
- Conserver la trace de la décision ou de l’affectation.
Classer une subvention et une dépense de fonctionnement
Une subvention doit être classée selon son objet : fonctionnement, projet ou investissement. Une association qui reçoit une aide publique pour un événement n’écrit pas la même chose qu’une aide destinée à acheter du matériel. De l’autre côté, une dépense de fonctionnement comme des fournitures, un paiement de salle ou une assurance relève d’une charge courante. Le comptable doit relier chaque dépense à sa finalité.
Cette méthode améliore la gestion des fonds et la lecture du résultat. Quand tout est bien classé, vous voyez tout de suite si la ressource couvre la charge ou si un projet reste déficitaire. C’est souvent là que la comptabilité devient un vrai outil d’aide à la décision pour l’association.
Préparer les documents et vérifier la fin d’exercice
À la fin d’un exercice, l’association doit transformer ses écritures en documents lisibles. Le bilan montre ce que l’association possède et doit, tandis que le résultat résume l’équilibre entre produits et charges. Une annexe peut compléter l’information quand les comptes demandent des explications. Le commissaire, s’il existe, vérifie alors la cohérence d’ensemble.
Cette phase de fin demande de la méthode, pas de la précipitation. Il faut contrôler la valeur des immobilisations, vérifier les reprises éventuelles et s’assurer que les dépréciations sont bien justifiées. Une association qui prépare ces éléments tôt évite les corrections de dernière minute. Le résultat final gagne en fiabilité, et le bilan devient plus lisible pour les membres.
Les documents à produire pour une association
Les documents de synthèse servent à raconter la situation financière de l’association de manière claire. Le bilan, le compte de résultat et, selon les cas, l’annexe permettent de présenter les chiffres sans ambiguïté. Le commissaire aux comptes peut demander des pièces complémentaires si la structure est soumise à un contrôle. L’objectif reste le même : rendre les comptes compréhensibles.
- Bilan de clôture pour la situation patrimoniale.
- Résultat de l’exercice pour mesurer l’équilibre financier.
- Annexe pour expliquer les points sensibles ou particuliers.
- Justificatifs classés pour appuyer chaque écriture.
- Tableau de suivi des fonds et des immobilisations.
Les contrôles utiles avant de clôturer l’exercice
Avant la fin, il faut vérifier les soldes bancaires, les factures en attente et la valeur des immobilisations. Une dépréciation doit être constatée si un bien a perdu de la valeur, puis reprise si la situation s’améliore. L’association doit aussi contrôler les fonds dédiés et les charges à rattacher. Ces vérifications évitent les écarts entre réalité et bilan.
Le plus efficace consiste à relire chaque poste avec une grille simple : est-ce complet, justifié et cohérent ? Si la réponse est non, il faut corriger avant la clôture. Cette discipline comptable protège le résultat et sécurise la présentation finale du dossier financier.
Télécharger un support PDF clair et l’utiliser comme aide pratique
Un bon guide PDF aide l’association à garder le cap quand les écritures s’accumulent. Le plan doit être lisible, bien structuré et facile à imprimer pour servir de référence au bureau ou en réunion. Pour une association, ce type de support devient vite un outil de travail partagé entre le trésorier, le président et les bénévoles. C’est aussi une bonne base pour une comptabilité plus régulière.
Le support idéal ne remplace pas l’analyse, mais il simplifie la mise en place d’une méthode commune. Dans un petit secteur local, on peut l’utiliser avec un tableur ; dans une structure plus active, il complète un logiciel comptable. L’important est de garder une mise à jour cohérente, surtout si l’activité évolue ou si un point fiscal apparaît en fin d’année.
Ce qu’un bon PDF doit contenir pour être vraiment utile
Un guide utile présente les classes, les comptes courants, quelques exemples d’écriture et les repères de fin d’exercice. Il doit aussi rappeler les points de vigilance propres au secteur associatif, notamment sur les fonds, les subventions et les dons. Une association y gagne du temps si le document reste clair, court et facile à consulter. Le format PDF doit donc être pratique avant tout.
- Le plan de classement avec les grandes classes.
- Des exemples de comptes utiles au quotidien.
- Des repères pour les écritures exceptionnelles.
- Une méthode de lecture simple pour chaque activité.
- Des rappels de mise à jour pour rester cohérent.
Comment l’utiliser avec un tableau ou un logiciel de suivi
Le PDF sert de référence, mais le suivi réel se fait souvent dans un tableau ou un logiciel. Une association peut y reporter les cotisations, les dons, les dépenses et les subventions pour garder une vision claire. Le comptable y gagne en rapidité, surtout quand plusieurs personnes saisissent les opérations. Cette mise en commun réduit les oublis et facilite les contrôles.
Si vous utilisez un tableau, gardez une colonne pour le compte, une autre pour la date et une troisième pour le justificatif. Dans un logiciel, vérifiez que le plan importé correspond bien à votre activité. Une mise à jour régulière reste indispensable pour que le document reste utile à la fin de l’exercice.
FAQ – Questions fréquentes sur le plan comptable associatif
Une petite association doit-elle vraiment suivre ce plan ?
Oui, si son activité devient structurée ou si elle reçoit des subventions. Une petite association peut rester simple, mais le plan comptable aide à éviter les erreurs. Le comptable ou le trésorier y gagne une lecture plus claire des fonds et des charges.
Quelle différence entre comptabilité simplifiée et comptabilité associative complète ?
La comptabilité simplifiée suit surtout les recettes et dépenses, alors que la version complète intègre le bilan, le résultat et parfois l’annexe. Pour une association, le bon niveau dépend du seuil d’activité et des obligations du règlement. Le plan comptable sert alors de guide plus précis.
Quand faut-il produire un bilan et un compte de résultat ?
Ils sont nécessaires à la fin de l’exercice dès que l’association doit présenter une vision complète de sa situation. Si un commissaire intervient, la rigueur doit être encore plus forte. Le bilan et le résultat montrent la valeur des biens, des fonds et des opérations.
Un PDF suffit-il pour gérer les écritures courantes ?
Le PDF aide à comprendre le plan, mais il ne remplace pas le suivi des écritures. Pour une association, il vaut mieux l’associer à un tableau ou à un outil comptable. Ainsi, le comptable peut vérifier chaque don, chaque subvention et chaque dépense.
Comment vérifier qu’un document est bien à jour pour 2026 ?
Regardez la date de mise à jour, la conformité au règlement et la cohérence avec le code comptable en vigueur. Une association doit aussi vérifier si son activité, son public ou ses fonds imposent des ajustements. En cas de doute, consultez toujours la source officielle ou un guide spécialisé.

Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité