
Comprendre la comptabilité M57 des collectivités

 Olivier
•
16 octobre 2026
La comptabilité M57 est le cadre qui simplifie la lecture des finances locales et rend les comptes plus cohérents d’un service à l’autre. Si vous suivez un budget communal, intercommunal ou départemental, cette réforme change vite la façon de lire une ligne, de comprendre une imputation et de relier une dépense à son usage réel. Elle facilite le suivi comptable, garantit une présentation plus claire et assure un pilotage plus lisible au quotidien.
En pratique, la comptabilité M57 représente un référentiel de travail plus lisible pour toute collectivité. Vous y gagnez en méthode, car chaque écriture trouve sa place dans une logique commune. Cela devient essentiel quand il faut expliquer un budget à une équipe, à un élu ou à un agent : on lit mieux, on compare mieux, on décide mieux.
Comprendre le référentiel M57 sans jargon
Pour une collectivité, ce référentiel sert d’ossature commune : il normalise la lecture des comptes, la présentation du budget et le suivi des opérations. La nomenclature n’est pas seulement un code, c’est aussi une instruction qui guide la gestion. Le public concerné y retrouve une information plus claire, car la norme rapproche les pratiques et évite les écarts de lecture d’une collectivité à l’autre.
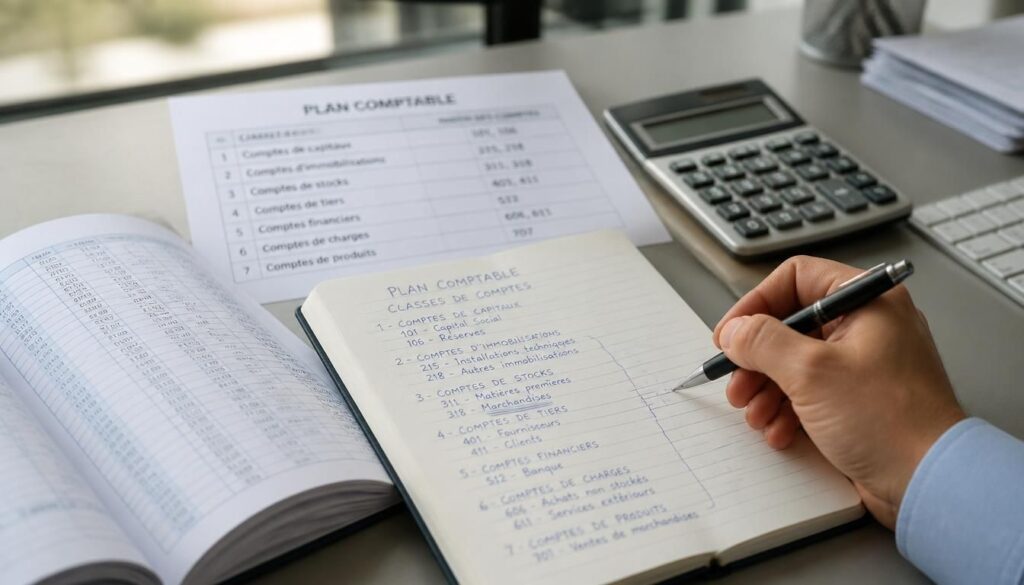
Imaginez un compte comme une adresse : 60612 ne parle pas tout de suite, mais il devient lisible dès qu’on sait qu’il vise un achat précis. Le référentiel aide donc le comptable à classer, vérifier et expliquer. En filigrane, la nomenclature devient un langage commun, et l’instruction budgétaire une méthode pour suivre les dépenses sans perdre le fil.
À quoi sert ce cadre budgétaire dans une collectivité ?
Il sert à organiser la gestion, à sécuriser les écritures et à rendre chaque ligne compréhensible. Dans une collectivité, ce cadre évite les ambiguïtés et facilite l’analyse budgétaire.
Quelle différence entre instruction budgétaire et nomenclature comptable ?
L’instruction décrit les règles d’emploi, alors que la nomenclature classe les comptes. Autrement dit, l’une explique comment faire, l’autre montre où ranger l’opération.
Qui est concerné et à partir de quand ?
La mise en place a concerné progressivement chaque collectivité, du bloc local aux structures les plus intégrées. Les communes, les départements, les régions et de nombreux établissements publics locaux ont basculé selon un calendrier fixé par l’instruction. À chaque janvier de changement, le budget devait être préparé avec le nouveau cadre, ce qui a demandé une vraie adaptation de gestion.
On a souvent parlé d’une généralisation par étapes, et c’est logique : le périmètre local ne se transforme pas d’un coup. Le contexte fiscal, la taille de la collectivité et l’organisation du service ont compté dans le rythme. Pour le public, le point clé reste simple : savoir quand la mise en œuvre s’applique et quels documents suivre pour rester à jour.
Quelles structures locales doivent l’adopter ?
Les collectivités territoriales, les établissements publics locaux et plusieurs organismes assimilés sont entrés dans le champ. Selon leur statut, le passage a pu être anticipé ou programmé à une date précise de janvier.
- Communes et groupements
- Départements et régions
- Établissements publics locaux
- Structures à budget autonome
- Services soumis au cadre territorial
Pourquoi la généralisation s’est faite par étapes ?
Parce que chaque collectivité n’a pas le même volume d’opérations ni les mêmes outils. La montée en charge a donc permis d’ajuster les pratiques, de tester les paramétrages et de sécuriser la transition.
Lire les comptes, les imputations et la logique de classement
La lecture d’une imputation commence par un réflexe simple : identifier l’opération, puis le service concerné. Si vous achetez du matériel pour un service technique, l’imputation ne sera pas la même que pour une dépense de formation. Le comptable vérifie alors la cohérence entre nature de la dépense, fonction et support utilisé.
| Lecture | Logique |
|---|---|
| Imputation | Rattache l’opération au bon compte |
| Classement | Trie la dépense selon sa nature |
| Contrôle | Vérifie la cohérence comptable |
Dans la pratique, on utilise souvent la même méthode : lire l’objet, vérifier le service, puis valider le compte. Une erreur fréquente consiste à confondre une dépense technique avec une charge de fonctionnement. En gardant ce réflexe, vous sécurisez chaque imputation et vous facilitez le contrôle interne.
Comment reconnaître la bonne imputation dans un cas courant ?
Demandez-vous toujours : qui dépense, pour quoi, et dans quel service ? Cette opération simple évite de choisir un compte trop large ou trop spécifique.
Quels réflexes adopter pour sécuriser la lecture comptable ?
Relire l’objet de la dépense, comparer avec les pièces justificatives et contrôler la cohérence du service sont trois gestes pratiques. Ils réduisent les erreurs et améliorent la fiscalité de suivi.
Passer de la règle à l’outil de pilotage
La formation change tout, parce qu’elle transforme une règle en outil de gestion. Une équipe formée comprend mieux le référentiel, anticipe les erreurs et adapte plus vite ses méthodes. Dans un service financier local, cette montée en expertise soutient aussi la dématérialisation et le contrôle des flux.
Le plan de gestion budgétaire gagne alors en clarté : les écritures sont mieux préparées, les arbitrages plus rapides et la lecture financière plus fiable. Une solution bien mise en œuvre permet de développer des pratiques communes, sans alourdir le quotidien. C’est là que la comptabilité M57 devient un vrai levier d’organisation.
- Former les agents pour homogénéiser les pratiques
- Adapter les procédures du service financier
- Renforcer le contrôle interne
- Fluidifier la gestion budgétaire et comptable
Comment la formation aide à sécuriser les pratiques ?
Elle donne des repères concrets, des cas d’usage et des automatismes. Avec une formation régulière, l’équipe gagne en autonomie et limite les erreurs d’imputation.
En quoi ce référentiel devient-il un vrai outil de gestion ?
Parce qu’il aide à lire les écarts, à suivre les dépenses et à décider plus vite. Ce référentiel n’est plus seulement une règle : il structure la gestion budgétaire au quotidien.
FAQ – Questions fréquentes sur le sujet
Qu’est-ce que la M57, en termes simples ?
C’est un référentiel budgétaire et comptable qui harmonise la présentation des comptes des collectivités et rend le budget plus lisible.
Qui doit utiliser ce référentiel budgétaire ?
Le secteur public local concerné par l’instruction l’utilise selon son périmètre : communes, groupements, départements, régions et certains établissements.
Quelle différence entre version développée et abrégée ?
La version développée détaille davantage les comptes, tandis que l’abrégée simplifie la lecture pour certaines structures. Le choix dépend du niveau de gestion recherché.
Comment trouver la bonne imputation ?
En partant de l’objet de l’opération, du service concerné et des pièces justificatives. La nomenclature sert ensuite à valider le bon compte.
Pourquoi suivre une formation dédiée ?
Parce qu’une formation aide le comptable et l’équipe à sécuriser la pratique, à mieux lire le budget local et à appliquer la norme sans hésitation.

Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité